こんな悩みを解決できる記事になっています!
私自身、仮想通貨投資家としてビットコインやアルトコインの売買を続けてきましたが、最初に一番つまずいたのが「結局いくら利益が出たら税金の対象になるのか」という基準の分かりにくさでした。会社員として働きながら投資を続ける中で、20万円ルールや所得区分の仕組みを一つずつ理解し、毎年きちんと申告することで、余計な不安を抱えずに投資を続けられています。
この記事でご紹介する仮想通貨の税金がいくらから発生するのかを見極める考え方を参考にすれば、自分の利益がどのタイミングで課税対象になるのか、申告が必要かどうかを迷わず判断できるようになりますよ!
記事前半では会社員・個人事業主・扶養者それぞれの申告ボーダーラインや税率の仕組み、利益額別の税額シミュレーションを解説し、後半では税金が発生する取引タイミングの見分け方や計算方法、確定申告のやり方、無申告のリスクや税負担を抑える工夫まで詳しく紹介していきます!
仮想通貨の税金は「いくらから」かかる?基本ルールと判断の目安
仮想通貨の税金は、利益が出た瞬間ではなく「利益が確定したタイミング」と「立場ごとの基準額」によって申告の要否が変わります。
まずは自分がどのパターンに当てはまるか確認していきましょう。
利益が確定した時点で課税対象になる(含み益は非課税)
仮想通貨は保有しているだけでは税金がかかりません。
課税対象になるのは、売却や交換など利益が確定したタイミングです。
たとえば1万円で買ったコインが5万円に値上がりしても、保有し続けている間は含み益にすぎず、申告の必要はありません。
多くの人が「値上がりしただけで税金が発生するのでは」と不安に感じますが、実際は売却や交換で確定した利益にのみ課税されます。
ここを誤解していると、必要のないタイミングで慌てて売却してしまったり、逆に本当に申告が必要な場面を見逃してしまったりすることもあるでしょう。
まずは「含み益は非課税、確定した利益だけが対象」という基本ルールを押さえておくと、無用な心配をせずに済みますよ。
次の項目では、立場ごとの具体的な申告ラインを見ていきます。
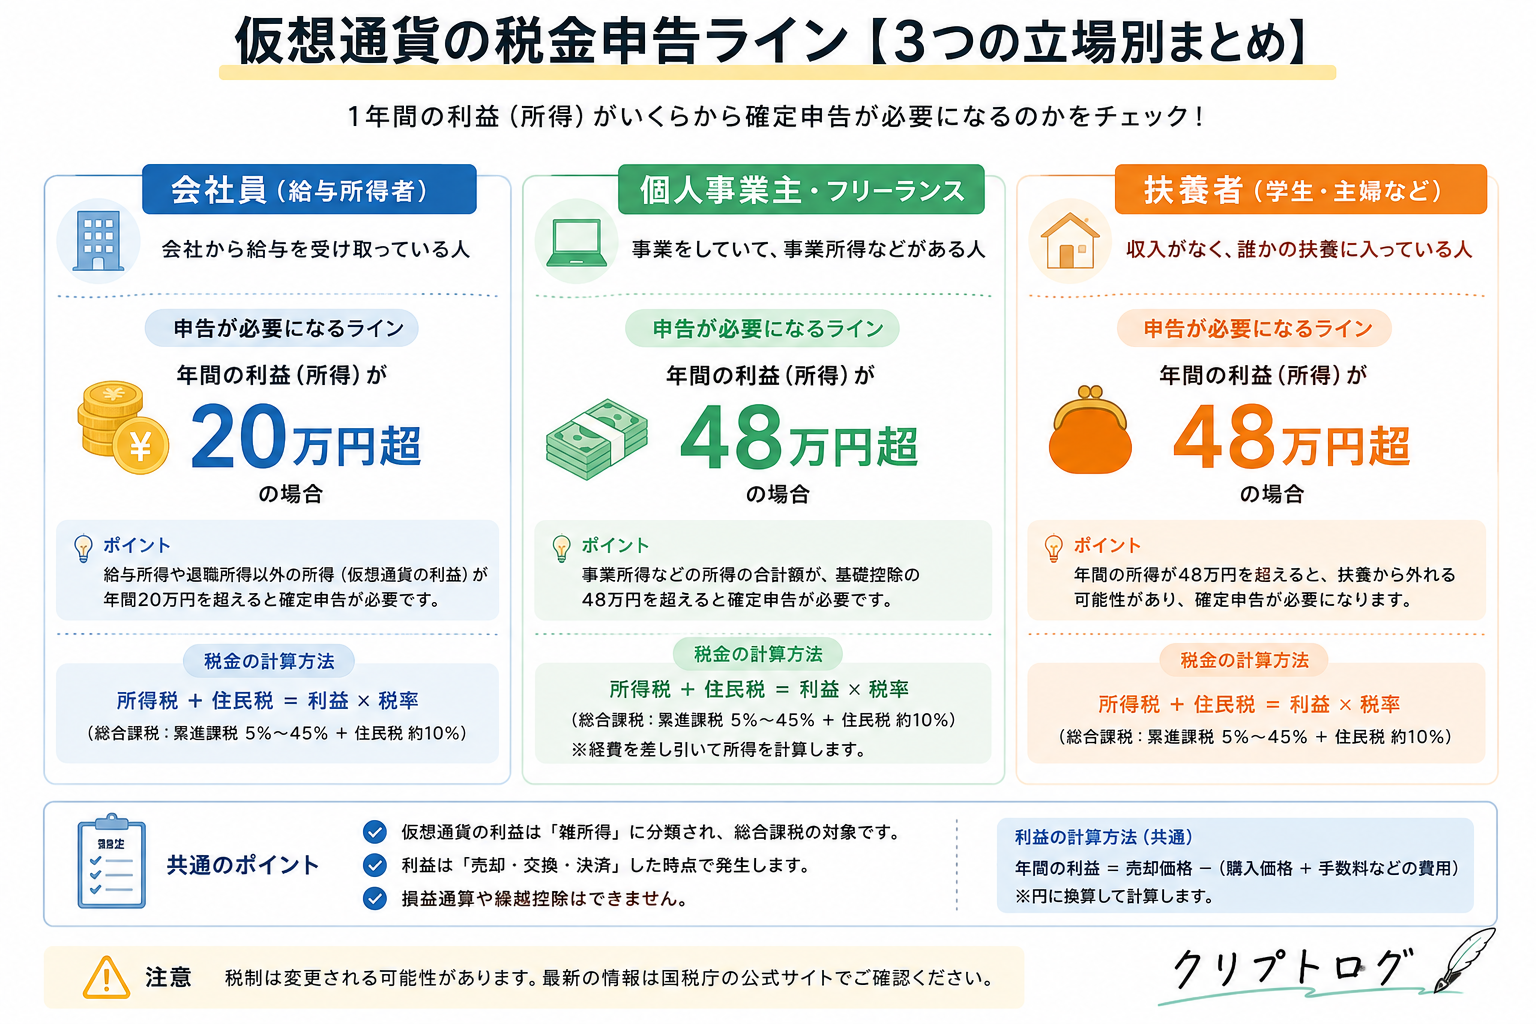
会社員・給与所得者は利益20万円超で確定申告
会社員として働きながら仮想通貨取引をしている場合、年間の利益が20万円を超えると確定申告が必要になります。
これは仮想通貨に限らず、給与以外の所得全般に共通するルールです。
逆に言えば、利益が20万円以下であれば所得税の確定申告は原則不要ということになりますね。
ただし注意したいのは、この20万円ルールが適用されるのはあくまで所得税の話であり、住民税の申告義務は別に発生する場合がある点です。
「20万円以下だから何もしなくていい」と思い込んでしまうと、後から住民税の申告漏れを指摘される可能性があります。
副業として仮想通貨取引をしている会社員は特に見落としやすいポイントなので、後述する20万円のボーダーラインの章でもあわせて確認しておくと安心でしょう。
個人事業主・専業投資家は利益額にかかわらず申告が必要
個人事業主や専業で仮想通貨投資を行っている人には、そもそも20万円ルールが適用されません。
事業所得や本業の所得がある場合、仮想通貨の利益がどれだけ少額でも確定申告の対象になります。
これは、給与所得者に認められている「給与以外の所得が20万円以下なら申告不要」という特例が、会社に属さず自分で確定申告を行う人には最初から関係しないためです。
「数千円の利益だから申告しなくても大丈夫だろう」と考えがちですが、事業所得者の場合はその感覚がそのまま申告漏れにつながってしまいます。
仮想通貨の利益も他の所得と合算して総所得を計算し、基礎控除などを差し引いたうえで税額が決まる仕組みなので、日頃から取引履歴をこまめに記録しておく習慣をつけておくと、申告時期になって慌てずに済むはずですよ。
扶養されている学生・主婦(主夫)は所得58万円が壁
学生や主婦(主夫)など、家族の扶養に入っている人が仮想通貨取引をする場合は、所得58万円が一つの壁になります。
これは令和7年度の税制改正で引き上げられた基礎控除の金額であり、仮想通貨の所得を含めた合計所得が58万円を超えると、原則として確定申告が必要になるルールです。
さらに注意したいのは、扶養している家族の税負担にも影響が及ぶ可能性がある点です。
扶養に入っている人の所得が一定額を超えると、扶養控除の対象から外れてしまい、扶養している側(親や配偶者)の税金が増えてしまうケースがあります。
「自分の申告だけ気をつければいい」と思っていると、家族に思わぬ負担をかけてしまうかもしれません。
仮想通貨の利益が増えてきたら、早めに家族と情報を共有し、扶養の範囲内に収めるかどうかを一緒に検討しておくと安心です。
仮想通貨の所得区分と税率の仕組みをわかりやすく解説
仮想通貨の利益は「雑所得」として扱われ、他の所得と合算して税率が決まる総合課税の仕組みが採用されています。
まずはこの区分の意味と税率の考え方を整理します。
「雑所得・総合課税」とはどんな仕組みか
仮想通貨の取引で得た利益は、税法上「雑所得」に分類されます。
雑所得は給与所得や事業所得などほかの所得区分に当てはまらない所得をまとめた区分で、総合課税という方式によって、給与所得などほかの所得と合算したうえで税額が計算されます。
「雑所得」と聞くと聞き慣れない言葉で身構えてしまうかもしれませんが、要は「その他の所得」という位置づけだとイメージすれば分かりやすいはずです。
総合課税では、合算した所得金額が大きくなるほど段階的に税率が上がる累進課税の仕組みが採用されていますよ。
そのため、会社員としての給与収入がある人は、仮想通貨の利益がそのまま上乗せされる形で課税所得が計算され、思っていたより税負担が大きくなることも珍しくありません。
次の項目で具体的な税率の中身を見ていきましょう。
所得税5〜45%+住民税10%で最大55%になる理由
仮想通貨の税率が「最大55%」と言われるのは、所得税の最高税率45%に、住民税の税率10%を合算した数字だからです。
所得税は課税所得の金額に応じて5%から45%まで7段階に区分される累進課税で、所得が多いほど段階的に税率が上がっていきます。
これに加えて、居住する自治体に納める住民税がおおむね一律10%程度かかるため、両者を合わせると最大で55%程度になる計算です。
「利益の半分以上が税金で持っていかれるのか」と驚く人も多いですが、これはあくまで課税所得が最高ランクに達した場合の話であり、実際の税負担は所得水準によって大きく異なりますよ。
少額の利益であれば税率はずっと低く抑えられるので、次のシミュレーションの章で自分の利益額がどの税率帯に該当するのか具体的にイメージしてみてくださいね。
株式・FXの申告分離課税(20.315%)との違い
株式投資やFX取引では「申告分離課税」という方式が採用されており、利益の大きさにかかわらず税率が一律20.315%(所得税・住民税・復興特別所得税の合計)に固定されています。
一方で仮想通貨は前述の通り総合課税の対象であり、利益が大きくなるほど税率も上がっていく点が大きな違いです。
「同じ投資なのになぜ仮想通貨だけ税率が違うのか」と疑問に思う人も少なくありませんが、これは制度上、仮想通貨がまだ株式やFXと同じ金融商品として明確に位置づけられていないことが背景にあります。
なお、2025年12月の税制改正大綱では、仮想通貨についても2028年1月をめどに一律20%程度の分離課税へ見直す方向性が示されており、今後の制度変更によって税負担の仕組みが変わる可能性がある点も、頭の片隅に置いておくとよいでしょう。
【利益額別】仮想通貨の税金シミュレーション
実際に利益が出たとき、税金がいくらになるのかは多くの人が気になるポイントです。
ここでは利益額別に税額の目安を具体的に見ていきます。
利益50万円・100万円の場合の税額目安
副業として仮想通貨取引をしている会社員が、年間50万円の利益を得た場合、税額の目安はおよそ5,000円程度とされています。
これは基礎控除や給与所得控除などを差し引いた結果、課税される所得自体がそれほど大きくならないためです。
同様に、利益が100万円になった場合の税額目安はおよそ25,000円程度で、手取りとしては97万円以上が手元に残る計算になりますよ。
「20万円を少し超えただけで大きく税金を取られるのでは」と身構えてしまう人もいますが、実際には利益額に対して数%程度に収まるケースがほとんどです。
ただし、この金額はあくまで給与収入や他の控除条件によって変動する目安であり、正確な税額は自分の年収や控除状況に応じて計算する必要があります。
次の項目では、さらに利益が大きくなった場合の目安を確認しましょう。
利益500万円・1,000万円の場合の税額目安
仮想通貨の利益が大きくなるほど、税負担の割合も重くなっていきます。
目安として、年間利益500万円の場合はおよそ65万円前後、1,000万円の場合はおよそ212万円前後の税額になるとされていますよ。
これは累進課税の仕組みにより、所得が増えるごとに適用される税率区分が段階的に上がっていくためです。
1,000万円という金額だけを見ると税額も大きく感じられますが、実効税率(利益に対する税額の割合)で見ると約20%程度であり、最大税率の55%がそのまま利益全体にかかるわけではありません。
以下の表に目安をまとめたので、自分の利益がどのあたりに位置するか確認してみてくださいね。
| 利益額 | 税額の目安 |
|---|---|
| 50万円 | 約5,000円 |
| 100万円 | 約2.5万円 |
| 500万円 | 約65万円 |
| 1,000万円 | 約212万円 |
※金額は給与収入や各種控除の状況によって変動する概算です。
給与所得と合算すると税率が上がる理由
会社員が仮想通貨で利益を得た場合、その利益は給与所得とは別枠で計算されるのではなく、給与所得に上乗せする形で合算され、全体の所得金額に応じた税率が適用されます。
たとえば年収500万円の会社員が仮想通貨で年間100万円の利益を得た場合、上乗せされる税額はおよそ21万円程度になるとされ、仮想通貨単独で得た場合の税額(約2.5万円)よりも大きくなる点に注意が必要です。
これは、すでに給与所得である程度の税率区分に達している状態に利益が積み増しされるため、より高い税率が適用されやすくなるからです。
「思ったより税金が高い」と感じる会社員が多いのは、まさにこの合算の仕組みが理由ですよ。
自分の年収と仮想通貨の利益を合わせた総所得を意識しておくことで、想定外の納税額に慌てずに済むでしょう。
税金が発生する仮想通貨の取引タイミング
仮想通貨は日本円に換金したときだけでなく、さまざまな場面で税金の対象になります。
代表的な4つのタイミングを確認しておきましょう。
売却して日本円に換えたとき
もっとも分かりやすい課税タイミングは、保有している仮想通貨を売却して日本円に換金したときです。
購入したときの価格(取得価額)と売却したときの価格の差額が利益となり、その利益に対して税金がかかります。
たとえば30万円で購入したビットコインを50万円で売却した場合、差額の20万円が課税対象の所得です。
逆に購入時よりも安い価格で売却した場合は、利益ではなく損失(マイナスの所得)として扱われます。
「売らなければ税金はかからない」というのは事実ですが、いつか利益を確定させたいと考えている人は多いはずですよ。
売却のタイミングを自分でコントロールできる分、年間の他の所得と合わせてどのくらいの税率になりそうか、事前にシミュレーションしておくと納税額の見通しが立てやすくなります。
仮想通貨同士を交換したとき
意外と見落とされがちなのが、仮想通貨同士を交換したタイミングでも課税対象になるという点です。
たとえばビットコインでイーサリアムを購入した場合、日本円は一切介在していなくても、税務上はその時点でビットコインを一度売却したものとみなして損益を計算します。
「日本円に換えていないのだから税金はかからないはずだ」と誤解してしまう人が非常に多く、申告漏れの原因になりやすいポイントの一つです。
特に複数の仮想通貨を頻繁に交換しながら運用しているアクティブなトレーダーは、取引のたびに損益が発生している可能性があるため、履歴の管理がより重要になりますよ。
交換のたびに逐一計算するのは手間がかかるので、取引所の取引履歴や後述する損益計算ツールを活用して、漏れなく把握できる体制を整えておくとよいでしょう。
決済で仮想通貨を使ったとき
近年は仮想通貨を使ってそのまま商品やサービスの支払いができる場面も増えていますが、決済に使った時点でも、取得したときとの差額に課税されます。
考え方は売却したときと同じで、決済に利用した仮想通貨の時価から取得価額を差し引いた金額が利益となります。
「買い物に使っただけなのに税金がかかるの?」と驚く人も多いのですが、税務上は決済も一種の売却行為とみなされるためです。
ふだん現金感覚で少額の決済に仮想通貨を使っていると、細かい利益が積み重なって、気づかないうちに申告が必要な金額に達しているケースも考えられます。
決済用途で仮想通貨を利用している人は、決済履歴を保存しておき、年間でどれくらいの利益が発生しているかを定期的に確認しておくと安心ですよ。
ステーキング・レンディング・マイニングで報酬を得たとき
仮想通貨を保有・貸し出すことで報酬を得られるステーキングやレンディング、マイニングなども、報酬を受け取った時点の時価がそのまま所得として課税対象になります。
ステーキングは一定期間コインを預けることで報酬を得る仕組み、レンディングは第三者に貸し出して利息を得る仕組み、マイニングは計算処理に貢献した対価として新規発行のコインを受け取る仕組みです。
いずれも「まだ売却していないから大丈夫」と考えてしまいがちですが、受け取った時点ですでに課税対象の所得が発生している点に注意が必要です。
エアドロップで無償配布されたコインについても、受け取った時点の時価が所得として扱われるケースがありますよ。
これらの報酬は少額でも積み重なりやすいため、受け取るたびに日付・数量・時価をメモしておく習慣をつけておくと、年末の集計作業がぐっと楽になるでしょう。
仮想通貨の税金の計算方法(移動平均法・総平均法)
仮想通貨の所得を計算する方法には「移動平均法」と「総平均法」の2種類があり、それぞれ仕組みや向き不向きが異なります。
移動平均法とは
購入のたびに取得単価を計算する仕組み
移動平均法は、仮想通貨を購入するたびにそれまでの保有分と合算して平均取得単価を計算し直す方法です。
たとえば1BTCを300万円で購入した後、追加で1BTCを350万円で購入した場合、その時点での平均取得単価は325万円になります。
この平均単価をもとに、売却するたびの損益を都度計算していく仕組みです。
購入のたびに単価が更新されるため、実際の取引実態に近い形で損益を把握できるのが特徴ですよ。
「今売ったらいくらの利益になるのか」をリアルタイムに近い形で確認できるので、取引のたびに損益状況を把握しておきたい人には扱いやすい方法だといえるでしょう。
向いている人・メリットとデメリット
移動平均法は、取引の都度、実態に近い損益を把握できる点が最大のメリットです。
年の途中でも大まかな納税額の見通しが立てやすいため、急な納税資金の準備にも対応しやすくなります。
一方でデメリットは、取引を行うたびに平均単価を再計算する必要があり、取引回数が多い人ほど計算の手間が増えてしまう点です。
手作業で管理していると計算ミスも起こりやすくなるため注意が必要ですよ。
そのため移動平均法は、年間の取引回数がそれほど多くない人や、こまめに損益を把握しておきたい人に向いている方法だといえます。
反対に、頻繁に売買を繰り返すトレーダーには、次に紹介する総平均法のほうが管理しやすい場合があります。
総平均法とは
1年分をまとめて計算する仕組み
総平均法は、1年間に購入した仮想通貨の合計金額を、購入した数量の合計で割って平均取得単価を算出し、年末にまとめて損益を計算する方法です。
移動平均法のように購入のたびに単価を計算し直す必要がなく、1年分の取引をまとめて処理できるのが特徴です。
なお、税務署への届出をしていない場合、個人の計算方法は自動的にこの総平均法が適用される仕組みになっていますよ。
「複雑な計算は年に一度だけで済ませたい」という人にとっては、手間を大きく減らせる方法といえるでしょう。
ただし、一度選択した計算方法は原則として3年間変更できないため、自分の取引スタイルに合っているかをよく考えたうえで選ぶことが大切です。
向いている人・メリットとデメリット
総平均法のメリットは、取引のたびに計算する必要がなく、年に一度まとめて処理すればよい手軽さにあります。
取引回数が多いアクティブなトレーダーほど、この手間の少なさが大きな魅力になるでしょう。
一方でデメリットは、年の途中では正確な損益や納税額が分からず、年末になって初めて利益の全体像が判明する点です。
想定以上に利益が膨らんでいた場合、納税資金の準備が間に合わなくなるリスクもありますよ。
| 計算方法 | 計算タイミング | 向いている人 |
|---|---|---|
| 移動平均法 | 購入のたびに随時計算 | 取引回数が少なく、都度損益を把握したい人 |
| 総平均法 | 年末にまとめて計算 | 取引回数が多いトレーダー |
手計算が不安なら損益計算ツールを活用する
移動平均法・総平均法のどちらを選ぶにしても、取引回数が増えるほど手計算でのミスは起こりやすくなるため、不安を感じる人は損益計算ツールの活用を検討するとよいでしょう。
損益計算ツールは、取引所からダウンロードした取引履歴のCSVファイルを取り込むだけで、自動的に損益を計算してくれるサービスです。
複数の取引所を利用している場合でも、それぞれの履歴をまとめて取り込めるため、手作業で集計するよりもはるかに正確でスピーディーに結果を確認できますよ。
「税金の計算なんて自分にはとても無理」と最初から諦めてしまう人もいますが、こうしたツールを使えば専門知識がなくても一定の精度で損益を把握できます。
もちろん最終的な申告内容に不安がある場合は、後述する税理士への相談も併せて検討しておくと安心です。
利益20万円以下でも注意したい確定申告のボーダーライン
「利益が20万円以下だから申告は不要」と思い込むのは危険です。
見落としがちな例外パターンを確認しておきましょう。
20万円ルールは所得税だけ、住民税申告は別途必要
会社員に適用される「20万円ルール」は、あくまで所得税の確定申告に関する基準であり、住民税の申告義務とは別のルールです。
所得税の確定申告が不要な場合でも、住民税については原則として所得の金額にかかわらず自治体への申告が必要になるケースがあります。
「国税庁のルールで申告不要と言われたから住民税も大丈夫だろう」と考えてしまう人が多いのですが、この認識のずれが申告漏れの原因になりがちです。
住民税の申告手続きは、お住まいの市区町村の役所窓口やホームページで確認できますよ。
20万円以下の少額な利益であっても、念のため自治体の窓口に確認しておくと、後から追徴課税などのトラブルを避けられるでしょう。
副業所得と合算して20万円を判定する点に注意
20万円ルールにおける「20万円」は、仮想通貨の利益単体ではなく、給与以外のすべての所得を合算した金額で判定される点にも注意が必要です。
たとえば仮想通貨の利益が15万円、副業の原稿料収入が10万円あった場合、それぞれは20万円以下でも、合計すると25万円となり申告が必要になります。
「仮想通貨だけなら20万円以下だから大丈夫」と個別に判断してしまうと、思わぬ申告漏れにつながりかねません。
副業を掛け持ちしている人ほど見落としやすいポイントなので、年末が近づいてきたら仮想通貨以外の副収入も含めて、給与以外の所得を一度すべて洗い出しておくことをおすすめします。
合算した金額が20万円を超えそうな場合は、早めに確定申告の準備を始めておくと安心ですよ。
医療費控除・住宅ローン控除を使う人は20万円以下でも申告が必要
医療費控除や住宅ローン控除(住宅借入金等特別控除)などの適用を受けるために確定申告を行う人は、仮想通貨の利益が20万円以下であっても、その利益もあわせて申告する必要があります。
これは、20万円ルールがそもそも「確定申告をしない人」を対象にした特例であり、何らかの理由で確定申告書を提出する以上は、すべての所得を記載しなければならないためです。
「医療費控除の申告と仮想通貨の利益は別物だから、仮想通貨については書かなくていいはず」と誤解してしまう人も少なくありません。
特に住宅を購入したばかりの人や、家族の医療費がかさんだ年は確定申告を行う機会が増えるため、仮想通貨取引をしている人は申告書を作成する前に取引履歴を必ず確認しておきましょう。
仮想通貨の利益が「ふるさと納税」の限度額に与える影響
ふるさと納税を利用している人は、仮想通貨の利益によって寄付できる上限額が変わる可能性がある点にも注意が必要です。
仮想通貨の利益は総所得に加算され寄付上限額が変わる
ふるさと納税の自己負担2,000円で寄付できる上限額は、その年の総所得金額をもとに算出されており、仮想通貨の利益も総所得に含まれます。
つまり、仮想通貨で大きな利益を得た年は、給与収入だけで計算していたときよりも寄付上限額が上がる可能性があるということです。
「ふるさと納税の上限額は毎年同じだろう」と思い込んでいる人も多いですが、仮想通貨の利益が加わることで年によって上限額が変動する点を理解しておく必要がありますよ。
逆に言えば、仮想通貨で利益が出た年は、例年よりも多くふるさと納税を活用できるチャンスとも捉えられるでしょう。
ただし正確な上限額は年収や家族構成、他の控除状況によっても変わるため、次の項目で紹介する注意点もあわせて確認してください。
上限額を超えて寄付すると自己負担額が増える仕組み
ふるさと納税は、寄付上限額を超えた分については自己負担2,000円の対象外となり、単なる寄付として扱われてしまう仕組みになっています。
仮想通貨の利益を含めて上限額を見積もったつもりでも、年末になって想定より利益が伸び悩んだ場合、実際の上限額が事前の見積もりより低くなっていることがあります。
逆算して見積もった上限額ギリギリまで寄付してしまうと、想定外の自己負担が発生するリスクがある点には注意が必要ですよ。
「お得だと思って多めに寄付したら、実は損をしていた」という事態を避けるためにも、仮想通貨の利益が確定していない時期に上限額いっぱいまで寄付するのは避けたほうが無難でしょう。
利益が確定してから寄付枠を確認したほうが安全な理由
仮想通貨は年内であっても価格変動が大きく、利益額が年末ぎりぎりまで確定しないことも珍しくない資産です。
そのため、ふるさと納税の寄付上限額を正確に把握したい場合は、仮想通貨の利益がある程度確定してから寄付先を検討するほうが安全だといえます。
多くのふるさと納税サイトが提供しているシミュレーターは、あくまで見積もり時点の情報をもとにした概算にすぎません。
「早めに寄付枠を使い切っておきたい」という気持ちは理解できますが、仮想通貨で利益を得ている人は、年末近くまで待ってから寄付額を決めるくらい慎重に構えておいたほうが、自己負担が増えてしまうリスクを避けられるでしょう。
確定申告をしないとどうなる?バレる仕組みとペナルティ
「申告しなくてもバレないのでは」と考える人もいますが、仮想通貨の取引は把握されやすい仕組みが整っています。
取引所からの情報提供で税務署に把握される仕組み
国内の仮想通貨取引所は、税務署からの照会に応じて顧客の取引情報を提供する義務があり、また銀行口座への大きな金額の入出金は金融機関を通じて把握されやすくなっています。
加えて、国際的な租税回避を防ぐための情報交換制度(CRS)により、海外の取引所を利用した場合の情報も各国の税務当局間で共有される仕組みが整いつつありますよ。
「海外の取引所を使えばバレないだろう」という考えは、現在では通用しにくくなっていると考えたほうがよいでしょう。
特に年間で大きな利益を得ている人ほど税務調査の対象になりやすい傾向があるため、利益が大きくなってきたタイミングこそ、きちんと申告する意識を持つことが大切です。
無申告加算税・延滞税の税率
確定申告をせずに税務署から指摘を受けると、本来納めるべき税金に加えて無申告加算税や延滞税といったペナルティが上乗せされます。
無申告加算税は納付すべき税額に応じて5%から30%程度が課され、金額が大きくなるほど税率も上がる仕組みです。
さらに、法定期限までに納税が完了していない期間に応じて延滞税も別途加算されるため、申告が遅れるほど負担は膨らんでいきますよ。
以下に主なペナルティの種類をまとめました。
| ペナルティの種類 | 内容の目安 |
|---|---|
| 無申告加算税 | 納税額に応じて5%〜30%程度 |
| 延滞税 | 納付が遅れた日数に応じて加算 |
| 重加算税 | 悪質なケースで最大50%程度 |
「少しくらいなら大丈夫」と申告を先延ばしにしてしまうと、結果的に本来の税額よりもかなり多くの金額を支払うことになりかねません。
悪質な場合は重加算税や刑事罰の対象にも
意図的に利益を隠したり、帳簿を改ざんしたりするなど、悪質性が高いと判断された場合には、無申告加算税よりもさらに重い重加算税が課されることがあります。
加えて、脱税の金額や悪質性の度合いによっては、刑事罰の対象となる可能性もゼロではありません。
「うっかり忘れていた」という単純な申告漏れと、意図的に隠していた悪質なケースとでは、課されるペナルティの重さが大きく異なる点を理解しておきましょう。
もし申告を忘れていたことに後から気づいた場合は、税務署から指摘される前に自主的に「期限後申告」を行うことで、ペナルティが軽減される可能性がありますよ。
不安を抱えたまま放置するよりも、早めに行動したほうが結果的に負担を抑えられるでしょう。
仮想通貨の確定申告のやり方4ステップ
確定申告と聞くと難しそうに感じるかもしれませんが、順番に進めれば決して複雑な手続きではありません。
4つのステップで確認しましょう。
STEP1 年間の取引履歴を集める
最初のステップは、年間を通じて利用したすべての取引所・ウォレットの取引履歴を集めることです。
売却や交換、決済利用、ステーキング報酬の受け取りなど、税金が発生するあらゆる取引を漏れなく洗い出す必要があります。
複数の取引所を使っている人は、それぞれの取引所からCSV形式などで履歴をダウンロードしておきましょう。
「今さら1年分の取引を思い出すのは大変そう」と感じるかもしれませんが、取引所側で取引履歴を保存してくれているため、慌てて記憶をたどる必要はありませんよ。
年間取引報告書を発行してくれる取引所を利用していれば、この作業はぐっと簡単になります。
取引履歴を集める段階でつまずかないよう、日頃から利用する取引所をある程度絞っておくのも一つの工夫です。
STEP2 損益を計算して所得金額を確定する
集めた取引履歴をもとに、移動平均法または総平均法を使って年間の損益を計算し、雑所得としての所得金額を確定させます。
取引回数が少なければ手計算でも対応できますが、取引回数が多い場合や複数の取引所をまたいで取引している場合は、前述の損益計算ツールを活用したほうが正確でスピーディーです。
「計算を間違えて過少申告になったらどうしよう」という不安を感じる人も多いですが、ツールを使えば取引履歴を取り込むだけで自動的に計算してくれるため、手作業によるミスを大幅に減らせますよ。
この段階で経費として計上できる支出(取引手数料など)がないかも、あわせて確認しておくとよいでしょう。
STEP3 確定申告書を作成する
所得金額が確定したら、国税庁の確定申告書等作成コーナーなどを利用して、確定申告書に必要事項を入力していきます。
仮想通貨の所得は「雑所得」の欄に、年間の所得金額を入力する形になります。
給与所得がある会社員の場合は、勤務先から発行される源泉徴収票の内容もあわせて入力する必要がありますよ。
「申告書の作成は難しそう」というイメージを持つ人が多いですが、案内に沿って金額を入力していくだけで税額まで自動計算してくれるため、思っているよりも手間はかかりません。
分からない項目があれば、国税庁のサイトに用意されている解説や、税務署の相談窓口を活用すると安心して進められるでしょう。
STEP4 e-Taxまたは書面で提出・納税する
最後のステップは、作成した確定申告書をe-Tax(電子申告)または書面で税務署に提出し、期限内に納税を済ませることです。
e-Taxを利用すればマイナンバーカードとスマートフォンがあれば自宅から提出でき、税務署の窓口に出向く必要がありません。
「申告書を作っても提出が面倒そう」と感じる人こそ、e-Taxの利用を検討する価値がありますよ。
書面で提出する場合は、管轄の税務署に郵送するか、窓口に直接持参する形になります。
提出後は、確定申告書に記載した税額を期限までに納付して手続きは完了です。
振替納税やクレジットカード納付など複数の納税方法が用意されているので、自分に合った方法を選びましょう。
確定申告をラクにする取引所選びのポイント
確定申告の手間は、実は取引所選びの段階である程度左右されます。
申告作業を見据えた取引所選びのポイントを紹介します。
コインチェック・GMOコイン・ビットポイントの年間取引報告書を比較
主要な国内取引所では、確定申告に役立つ年間取引報告書を自動的に発行してくれるサービスを提供しています。
取引所ごとに使い勝手や特徴が異なるので、自分に合った1社を選んでおくと申告作業がぐっと楽になりますよ。
コインチェックは、スマートフォンアプリの操作画面が直感的で分かりやすく、初めて仮想通貨を扱う人でも取引履歴を迷わず確認できる点が魅力です。
取扱通貨の種類も幅広いため、これから口座を作る人の最初の1社としても選ばれやすい取引所です。
✔ 正直、迷っている時間が一番もったいないです。
仮想通貨は「早く始めた人」が有利なので、
まずは無料で口座だけ作っておくのがおすすめです。
\ スマホで簡単・最短5分 /
GMOコインも年間取引報告書を用意しており、各種手数料の水準の低さに定評があります。
コストを抑えながら取引したい人にとっては、検討する価値のある選択肢でしょう。
✔ GMOコインはこんな人におすすめです👇
・取引手数料をできるだけ抑えたい人
・スプレッドより現物取引を重視したい人
・仮想通貨を本格的に運用したい人
コストを抑えてしっかり運用したい方には最適な取引所です。
手数料重視ならここを選んでおけばOKです。
\ スマホで簡単・最短5分 /
ビットポイントも取引報告書の発行に対応しています。
取引内容をシンプルに確認したいという人は、公式サイトで発行方法をチェックしておくとよいでしょう。
| 取引所 | 年間取引報告書 | 特徴 |
|---|---|---|
| コインチェック | 発行あり | 操作がシンプルで初心者向け |
| GMOコイン | 発行あり | 各種手数料の安さに定評 |
| ビットポイント | 発行あり | シンプルな取引履歴確認が可能 |
損益計算ツールと連携しやすい取引所を選ぶ
多くの取引所は、Gtaxやクリプタクトといった損益計算ツールとの連携に対応しています。
取引所からダウンロードした取引履歴のCSVファイルをそのままツールに取り込める、あるいはAPI連携で自動的にデータを反映できる仕組みが用意されていると、手作業でのデータ入力の手間を大きく減らせます。
「複数の取引所を使っていると計算が余計に大変そう」と感じる人ほど、ツール連携に対応した取引所を選ぶメリットは大きいでしょう。
実際に、コインチェックやGMOコインは主要な損益計算ツールへの対応が進んでいるとされており、こうした取引所を軸に据えておくと、確定申告シーズンの作業負担を抑えられますよ。
ビットポイントを含め、利用中の取引所がどのツールに対応しているかは、各社の公式サイトやツール側の対応取引所一覧で事前に確認しておくと安心です。
複数の取引所を使うと確定申告の手間が増える理由
複数の取引所を併用している場合、それぞれの取引所の履歴を個別に集めたうえで、すべてを統合して損益を計算し直す必要があるため、1社だけを利用している場合に比べて申告の手間は確実に増えます。
取引所によって履歴のフォーマットが異なることも多く、手作業で突き合わせようとすると計算ミスが起こりやすくなる点も見過ごせません。
「お得なキャンペーンにつられて何社も口座を開設してしまった」というケースはよくありますが、確定申告の負担を考えると、普段使う取引所はある程度絞っておいたほうが結果的に管理は楽になりますよ。
どうしても複数の取引所を使う必要がある人は、前述の損益計算ツールを活用し、すべての取引履歴を一元管理できる体制を整えておくことを強くおすすめします。
仮想通貨の税金で損をしないための対策と相談先
税金は正しい知識があれば、無駄な負担を減らすことができます。
今すぐ実践できる対策と、頼れる相談先を紹介します。
必要経費として計上できるものを見直す
仮想通貨の雑所得は、利益から必要経費を差し引いた金額に対して課税されるため、経費として計上できる支出を漏れなく把握しておくことが節税につながります。
代表的な経費としては、取引所に支払う売買手数料や送金手数料、損益計算ツールの利用料、仮想通貨に関する情報収集のために購入した書籍やセミナー参加費などが挙げられます。
「経費なんて自分には関係ない」と思い込んでいる人も多いですが、こうした細かな支出を積み上げるだけでも、課税対象となる所得を一定程度圧縮できる可能性がありますよ。
ただし、経費として認められるかどうかは支出の内容や仮想通貨取引との関連性によって判断が分かれるため、レシートや領収書は必ず保管し、判断に迷う場合は次に紹介する専門家へ相談することをおすすめします。
利益を確定する年をずらして税率を抑える
仮想通貨は総合課税・累進課税の対象であるため、利益を確定するタイミングを分散させることで、1年あたりの課税所得を抑え、結果的に税率を低く抑えられる可能性があります。
たとえば大きな含み益を抱えている場合、すべてを一度に売却するのではなく、複数年にわたって少しずつ利益を確定していけば、毎年の所得が高い税率区分に達しにくくなります。
「値上がりしているうちに全部売ってしまいたい」という気持ちも理解できますが、目先の利益だけでなく、税負担も含めたトータルの手取り額で判断する視点を持つことが大切ですよ。
もちろん、これは価格変動リスクのある資産であることを前提とした考え方であり、将来の値動きを保証するものではありません。
売却タイミングを検討する際は、税負担と価格変動リスクの両方を踏まえて判断しましょう。
自分で判断が難しい場合は税理士や専門家に相談する
仮想通貨の税金は取引パターンが複雑になりやすく、自分だけで正確に計算・判断するのが難しいと感じたら、早めに税理士など専門家に相談するのも有効な選択肢です。
特に、複数の取引所を併用している人や、DeFi(分散型金融)・NFT取引など特殊な取引を行っている人は、一般的な計算方法だけでは対応しきれないケースもあります。
「税理士に頼むと費用が高そう」と感じるかもしれませんが、仮想通貨の税務に詳しい専門家に相談することで、計上漏れの経費を見つけてもらえたり、将来的な追徴課税のリスクを避けられたりするメリットも期待できますよ。
最近では仮想通貨の税務相談に対応する税理士事務所も増えているので、確定申告の時期が近づいて焦る前に、余裕を持って相談先を探しておくと安心です。
まとめ|仮想通貨の税金は「利益確定のタイミング」と「立場ごとの基準額」を押さえることが第一歩
最後に、仮想通貨の税金について重要なポイントを振り返ります!
仮想通貨の税金は、売却や交換、決済利用、報酬受け取りなど利益が確定した時点で発生します。
会社員は利益20万円超、個人事業主は金額を問わず、扶養者は所得58万円超で確定申告が必要になり、利益は雑所得として総合課税の対象となるため税率は最大約55%まで上がる可能性がありますよ。
申告を怠ると無申告加算税や延滞税などのペナルティが科されるおそれがあるため、日頃から取引履歴を記録し、移動平均法や総平均法で正しく損益を計算しておくことが大切です。
取引所選びも申告のしやすさに直結します。
操作がシンプルで年間取引報告書も使いやすいコインチェックをはじめ、手数料水準に定評のあるGMOコイン、シンプルな管理ができるビットポイントなど、自分に合った1社を選んでおきましょう。
正しい知識を身につけて、余計な不安を抱えず仮想通貨取引を楽しんでいきましょう!